Im Januar ist Ihre Anlage V fertig.
Jede Miete und jede bezahlte Rechnung des Jahres steht schon in ihrer Zeile — Savanika schreibt sie beim Buchen dorthin. Im Frühjahr übertragen Sie den Bericht Zeile für Zeile in Mein ELSTER. Kein Schuhkarton, keine Schätzungen.
Aus dem Beleg wird eine Zeile
- Handwerkerrechnung, bezahlt im Mai
- Z. 55 — voll abziehbar
- Darlehensrate, jeden Monat
- Z. 46 — nur die Zinsen
- Heizkosten-Vorauszahlung im Dezember
- Nächstes Jahr — § 11 Abs. 2 S. 2 EStG
Drei von Dutzenden Entscheidungen eines Jahres. Rechnen kann jede Tabelle — entschieden wird beim Buchen. Die Zeilennummern folgen dem amtlichen Vordruck Anlage V 2025.
Drei Schritte, die Sie ohnehin gehen
- 01
Kontoauszug einlesen
MT940, CAMT oder CSV. Jede Zahlung des Jahres landet auf ihrem SKR03-Konto — Miete, Versicherung, Handwerker, Zinsen.
- 02
Rechnung hinzufügen
Betrag, Datum und Kategorie werden aus dem Beleg gelesen. Der Beleg bleibt am Vorgang hängen — für den Fall, dass das Finanzamt nachfragt.
- 03
Die Zeile steht bereits fest
Jede Buchung trägt ihre Anlage-V-Zeile mit sich. Am Jahresende: Bericht am Bildschirm, Ausdruck, CSV für die Steuerkanzlei.
Ihre Steuererklärung ist ein Nebenprodukt Ihrer Buchhaltung — kein zweiter Arbeitsgang im März.
Was nicht gebucht ist, wird auch nicht abgezogen. Kontoführung, Porto, Schornsteinfeger, Winterdienst — die kleinen Beträge gehen beim Ausfüllen von Hand zuerst verloren. Hier geht keine Zahlung des Jahres verloren, und was sich keiner Zeile zuordnen lässt, erscheint als Hinweis mit Konto und Betrag, statt still zu verschwinden.
Fangen Sie mit dem letzten Steuerjahr an.
Sie müssen nicht ein Jahr lang buchen, um zu sehen, was dabei herauskommt. Lesen Sie die Kontoauszüge des vergangenen Jahres ein, ergänzen Sie die Rechnungen — und Sie haben die Anlage V für ein Jahr vor sich, das Sie bereits kennen. Der Vergleich mit Ihrer eigenen Rechnung ist die ehrlichste Probe, die wir anbieten können.
Die Kontoauszüge eines ganzen Jahres lesen Sie ohne Begrenzung ein. Das Belegkontingent des Tarifs gilt nur für die KI-Auswertung von Rechnungen — im Tarif Start sind das 20 im Monat. Für einen ganzen Jahrgang heißt das: entweder Sie verteilen die Auswertung auf zwei Monate, oder wir vereinbaren für den Nachlauf ein einmaliges Kontingent. Schreiben Sie uns kurz, um wie viele Belege es geht.
Kontoauszüge des Vorjahres
MT940, CAMT oder CSV aus dem Online-Banking — ein Import, kein Abtippen.
Objekt und Anschaffungskosten
Einmal eingetragen: Kaufpreis des Gebäudes, Übergabedatum, AfA-Satz. Daraus entsteht die Abschreibung für jedes weitere Jahr.
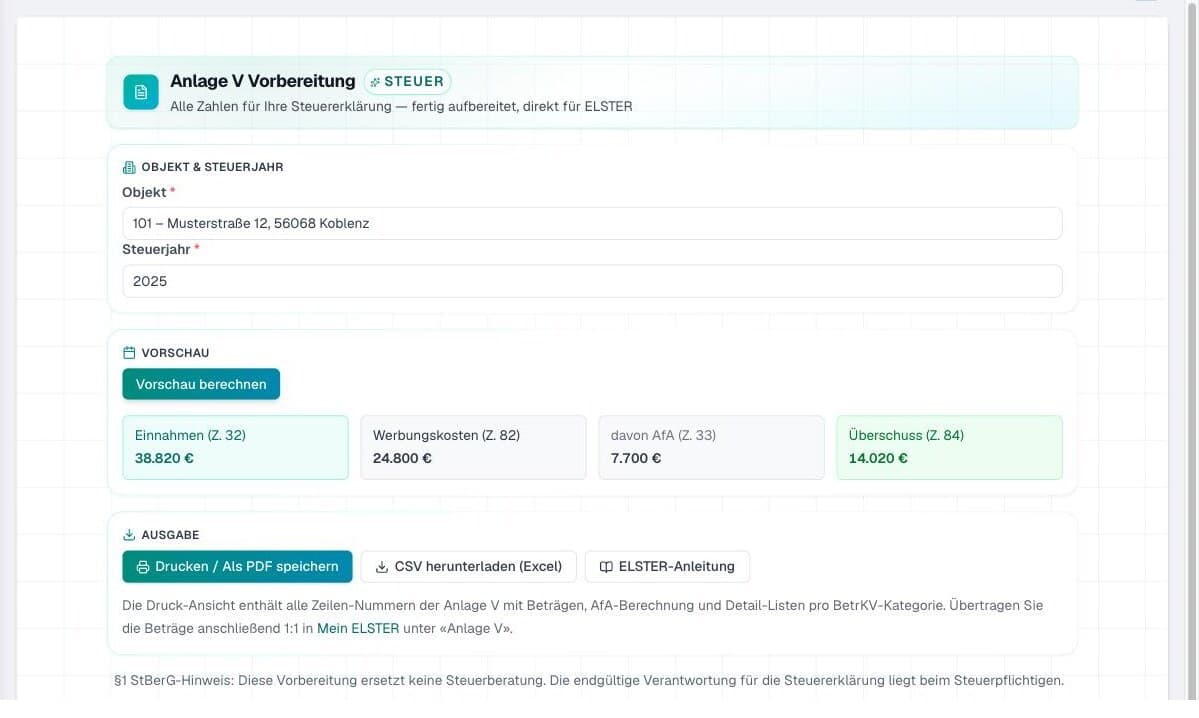
Bericht ansehen
Einnahmen, Werbungskosten, Überschuss — mit Zeilennummern und Hinweisen, wo noch Angaben fehlen.
Zeile für Zeile — und jede Zahl kommt aus einer Buchung
Einnahmen getrennt nach Art (Z. 15, 18, 20, 26)
Wohnungen, andere Räume, umgelegte Nebenkosten, Garagen und Stellplätze — getrennt geführt, weil die Anlage V sie getrennt abfragt.
Nur, was tatsächlich geflossen ist (§ 11 EStG)
Zufluss- und Abflussprinzip: eine Rechnung zählt in dem Jahr, in dem sie bezahlt wurde. Offene Posten bleiben draußen. Ausnahmen gelten für regelmäßig wiederkehrende Zahlungen um den Jahreswechsel und für die Verteilung nach § 82b EStDV.
Erhaltung oder Herstellung — am Beleg entschieden
Was modernisiert statt repariert wurde, gehört nach § 6 Abs. 1 Nr. 1a EStG in die Abschreibung und nicht in Zeile 55. Die Entscheidung fällt beim Buchen, nicht im Frühjahr.
Verteilung auf zwei bis fünf Jahre (§ 82b EStDV)
Größere Erhaltungsaufwendungen an Wohngebäuden im Privatvermögen dürfen verteilt werden. Savanika rechnet den Jahresanteil und weist ihn in den Zeilen 57–60 aus — in jedem betroffenen Jahr, ohne Kalendereintrag.
Umlagefähig (Z. 73), nicht umlagefähig (Z. 76), Schuldzinsen (Z. 46)
Wasser, Müll, Versicherung, Aufzug auf der einen Seite; Verwaltung, Bank, Beratung auf der anderen. Beim Darlehen zählen die Zinsen — die Tilgung ausdrücklich nicht.
Lineare Gebäude-AfA nach § 7 Abs. 4 EStG
Im Jahr der Anschaffung monatsgenau nach § 7 Abs. 1 S. 4 EStG, mit Restbuchwert, Endjahr und einer Formel, die Sie nachrechnen können.
Alle Zeilennummern auf dieser Seite folgen dem amtlichen Vordruck Anlage V 2025 (Stand September 2025). Der Vordruck wird jährlich neu aufgelegt, die Nummerierung verschiebt sich dabei — für ein anderes Steuerjahr gleichen Sie sie am eigenen Formular ab. Zeilen-Anleitung ansehen
Das geht beim Ausfüllen von Hand am häufigsten schief
Tilgung in Zeile 46
In Zeile 46 gehören die Schuldzinsen, nicht die Rate. Der Tilgungsanteil ist keine Werbungskostenposition.
Vorauszahlung im falschen Jahr
Maßgeblich ist der Zahltag (§ 11 Abs. 2 EStG). Für regelmäßig wiederkehrende Zahlungen gilt eine Ausnahme: Wer die Heizkostenvorauszahlung für Januar in den letzten Dezembertagen überweist, bucht sie nach der Rechtsprechung in das Jahr, zu dem sie wirtschaftlich gehört — also ins Folgejahr.
Anschaffungsnaher Aufwand als Reparatur
Wer innerhalb von drei Jahren nach dem Übergang von Besitz, Nutzen und Lasten mehr als 15 % der Anschaffungskosten des Gebäudes investiert — netto, ohne Grund und Boden —, hat Herstellungskosten statt Erhaltung: abzuschreiben statt abzuziehen.
Verbilligte Vermietung
Ab 66 % der ortsüblichen Miete bleibt der Werbungskostenabzug voll erhalten. Unter 50 % wird zwingend in einen entgeltlichen und einen unentgeltlichen Teil aufgeteilt (§ 21 Abs. 2 EStG). Dazwischen entscheidet nach Verwaltungsauffassung eine Totalüberschussprognose — fällt sie positiv aus, bleibt der Abzug voll. Wer an Angehörige vermietet, klärt das besser vorher.
Was Savanika nicht tut
Keine Übermittlung an ELSTER
Wir senden nichts an das Finanzamt. Sie übertragen die Beträge selbst in Mein ELSTER — mit unserer Anleitung, Zeile für Zeile.
Keine Steuerberatung
Savanika bereitet Zahlen auf und berät nicht — die Grenze zieht § 5 StBerG. Bei Zweifelsfragen gehört der Fall in eine Steuerkanzlei; ein Lohnsteuerhilfeverein darf bei Mieteinkünften nur innerhalb der Grenzen des § 4 Nr. 11 StBerG helfen.
Abschreibung nur linear
Die lineare Gebäude-AfA nach § 7 Abs. 4 EStG ist umgesetzt. Degressive Abschreibung und Sonderabschreibungen rechnen wir derzeit nicht.
Im Frühjahr ruft jede Eigentümerin an
Als Verwaltung legen Sie ohnehin Rechenschaft über Einnahmen und Ausgaben ab — § 666 BGB. Savanika bringt dieselben Zahlen zusätzlich in die Form, die Ihre Eigentümerin für die Anlage V braucht: je Objekt und Steuerjahr, zum Ausdrucken oder als CSV, mit den Belegen daran.
Die Erklärung erstellt die Eigentümerin oder ihre Steuerkanzlei. Sie geben Zahlen und Belege weiter, keine steuerliche Beratung — die Grenze des § 5 StBerG gilt für Sie wie für uns.
Anlage V mit Savanika
Ersetzt Savanika den Steuerberater?
Nein. Savanika bereitet Ihre Zahlen auf — eine unbefugte Hilfeleistung in Steuersachen im Sinne des § 5 StBerG ist das nicht. Was wir übernehmen, ist die Vorarbeit: sortieren, zuordnen, rechnen, belegen.
Kann Savanika die Anlage V direkt an ELSTER senden?
Nein, eine Schnittstelle zur Übermittlung haben wir nicht. Sie tragen die Beträge selbst in Mein ELSTER ein — unsere Anleitung zeigt für jede Zeile, wohin sie gehört.
Ich fange gerade erst an. Bekomme ich die Anlage V für das letzte Jahr?
Ja, sobald die Kontoauszüge und Rechnungen dieses Jahres eingelesen sind. Der Bankimport nimmt MT940, CAMT und CSV und ist nicht begrenzt; begrenzt ist nur die KI-Auswertung von Rechnungen (Tarif Start: 20 im Monat). Für einen ganzen Jahrgang verteilen Sie die Auswertung auf zwei Monate — oder wir vereinbaren ein einmaliges Kontingent.
Welche Abschreibung rechnet Savanika?
Die lineare Gebäude-AfA nach § 7 Abs. 4 EStG, im Anschaffungsjahr monatsgenau. Degressive und Sonderabschreibungen sind nicht umgesetzt.
Was passiert mit einer größeren Reparatur?
Sie ziehen sie voll in Zeile 55 ab oder verteilen sie nach § 82b EStDV gleichmäßig auf zwei bis fünf Jahre — eine Betragsgrenze kennt die Vorschrift nicht. Sie gilt für Wohngebäude im Privatvermögen. Die Verteilung stellen Sie am Beleg ein, den Jahresanteil rechnet Savanika.
Woher kommen die Beträge im Bericht?
Aus den Zahlungen des Steuerjahres — Zufluss- und Abflussprinzip nach § 11 EStG. Eine gebuchte, aber nicht bezahlte Rechnung erscheint nicht.
Was, wenn eine Buchung zu keiner Zeile passt?
Dann steht sie als Hinweis im Bericht, mit Konto und Betrag. Nichts verschwindet still — Sie sehen vor der Abgabe, wo noch etwas offen ist.
Die Vorbereitung Ihrer Anlage V kostet 90 € im Jahr. Buchhaltung, Betriebskostenabrechnung und Mahnwesen sind im selben Tarif enthalten. Preise ansehen
Die nächste Steuererklärung ist fertig, bevor Sie an sie denken.
14 Tage kostenlos, ohne Kreditkarte. Beginnen Sie mit dem vergangenen Steuerjahr — dann sehen Sie sofort, was am Ende herauskommt.