İşletme gideri hesaplamanızı oluşturun — izlenebilir ve otomatik
Savanika, konut ve ticari mülkler için yıllık işletme gideri hesaplamasını § 556 Abs. 3 BGB, § 556a BGB ve Betriebskostenverordnung (BetrKV) uyarınca oluşturur. Tüm yaygın dağıtım anahtarları, güne kadar kesin kiracı değişimi ve HeizKV'ye göre entegre ısıtma gideri hesaplaması — Excel olmadan ve ayrı bir ısıtma gideri yazılımı olmadan.
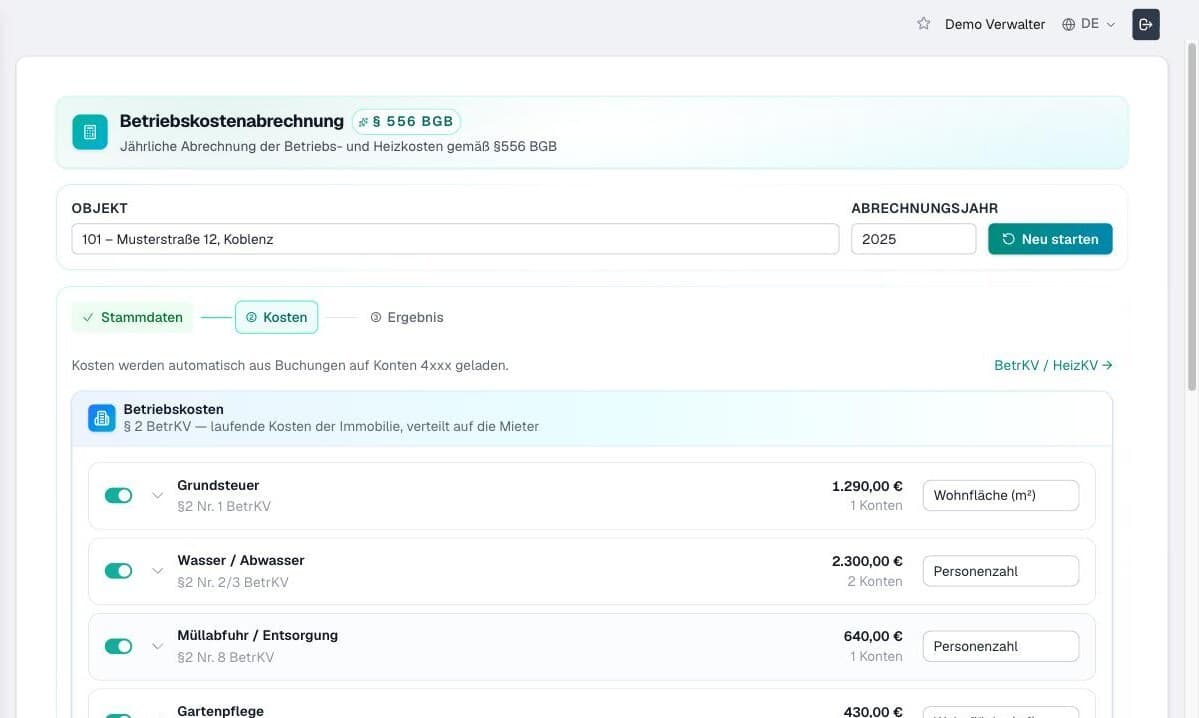
Savanika, yan gider hesaplamasında neleri üstlenir
BetrKV ve § 556a BGB uyarınca dağıtım anahtarları
Konut alanı, ortak mülkiyet payı (MEA), kişi sayısı, tüketim, konut birimi sayısı — her gider türü için serbestçe birleştirilebilir. Taraflar başka bir şey kararlaştırmamışsa, ölçülen tüketim konut alanının yerini alır (§ 556a fıkra 1 BGB).
Otomatik kiracı değişimi
Önceki ve yeni kiracı arasında masrafların güne kadar kesin dağıtımı. Hesap dönemi içindeki taşınma ve çıkış, elle girilmek yerine kira sözleşmesinin başlangıç ve bitişinden türetilir.
Entegre ısıtma gideri hesaplaması
HeizKV §§ 7–9b: temel giderler/tüketim dağılımı 50/50 ile 30/70 arasında, sıcak su ön kesintisi, yakıt karışımı, hava düzeltmesi. Techem, Brunata, Minol veya ista hesabı PDF olarak okunur.
Avans ödemeleri otomatik mahsup edilir
Yapılan avans ödemeleri aya kadar kesin olarak mahsup edilir. Gelecek dönem için tek tıkla uyarlama önerisi — § 560 fıkra 4 BGB uyarınca.
Belge kontrolü ve ek
Tüm gelen faturaların PDF eki doğrudan muhasebe modülünden. Kiracılar belgeleri ayrı gönderim olmadan inceler — § 556 Abs. 4 Satz 2 BGB elektronik olarak sunmaya açıkça izin verir.
CSV dışa aktarma ve muhasebe
Kayıtlar otomatik olarak SKR hesaplarına işlenir. Mali müşavir için CSV dışa aktarma.
Alman kira hukuku ve muhasebe yükümlülükleri esas alınarak geliştirildi
§ 556a BGB
Konut alanına / tüketime göre dağıtım
BetrKV
Betriebskostenverordnung — 17 dağıtılabilir kalem
HeizKV
Heizkostenverordnung — tüketim ölçümü
WoFlV
Wohnflächenverordnung
SKR03
Çift taraflı kayıt, kayıt kilidiyle
DSGVO
Genel Veri Koruma Tüzüğü
İşletme gideri hesaplaması hakkında sık sorulan sorular
Savanika hangi dağıtım anahtarlarını destekler?
Yasada öngörülen tümü: konut alanı, ortak mülkiyet payı (MEA), kişi sayısı, tüketim (su, ısıtma), konut birimi sayısı ve bireysel olarak tanımlanan anahtarlar. Her gider türü için ayrı bir anahtar seçilebilir. Tüketime bağlı giderlerde (ör. su, çöp) tüketime öncelik verilir — ancak yalnızca taraflar başka bir şey kararlaştırmamışsa: § 556a fıkra 1 cümle 1 BGB'deki çekince cümle 2 için de geçerlidir.
Hesap dönemi içindeki bir kiracı değişimi nasıl ele alınır?
Savanika, kira sözleşmesinin başlangıç ve bitişinden türetilerek masrafları önceki ve yeni kiracı arasında güne kadar kesin olarak dağıtır. Isıtma giderleri derece-gün tablosuna göre; diğer işletme giderleri ise süreye orantılı olarak paylaştırılır. Dağıtım böylece sözleşme verilerinden doğar ve elle girilmesi gerekmez.
Hesaplama hangi bilgileri taşır?
BGH içtihadının asgari içerik olarak aradığı dört bilgi: toplam giderlerin derlenmesi, dağıtım anahtarının belirtilmesi ve açıklanması, kiracının payının hesaplanması ve ödenen avansların düşülmesi. Bakiye ve belge referansı bunlara eklenir, asgari içeriğe dahil değildir. Hesaplamayı Savanika bir araya getirir — onu kontrol eden ve sorumluluğunu üstlenen mülk yönetimidir. Isıtma giderlerini Savanika §§ 7 ilâ 9b HeizKV uyarınca dağıtır; tüm belgelerin PDF eki istek üzerine eklenir.
Yapılan avans ödemeleri otomatik olarak mahsup edilebilir mi?
Evet. Avans ödemeleri aylık olarak kiracı hesabına kaydedilir ve yıllık hesaplamada otomatik olarak mahsup edilir. Aynı zamanda Savanika, § 560 fıkra 4 BGB uyarınca bir sonraki dönem için bir uyarlama önerisi oluşturur — kiracı hesabında alacak veya borç olarak.
Isı ölçüm hizmetinin verileri (Techem, Brunata, Minol, ista) hesaba nasıl girer?
Yıllık hesap PDF olarak okunur. Daire başına ısı miktarı, sıcak su giderleri ve temel gider payı çıkarılır ve devralınmadan önce gösterilir. Ölçüm hizmetlerine bir program arayüzü yoktur; tutarlar elle de girilebilir.
Kiracı tarafından belge kontrolü destekleniyor mu?
Evet. Kiracılar, kiracı portalı üzerinden hesap döneminin tüm PDF belgelerini (gelen faturalar, ısıtma gideri hesaplaması, bakım sözleşmeleri) inceleyebilir. Belge inceleme hakkı § 556 Abs. 4 BGB'de düzenlenmiştir; cümle 2 uyarınca belgeler elektronik olarak sunulabilir — yani kopya göndermek gerekmez.
Muhasebeyi mali müşavire nasıl aktarırım?
CSV dışa aktarma yoluyla. Tüm kayıtlar otomatik olarak SKR (03 veya 04) hesaplarına işlenir ve CSV dosyası olarak mali müşavire aktarılabilir.
Excel olmadan işletme gideri hesaplaması.
Bir sonraki yıllık hesaplamanızı Savanika'da oluşturun — tüm dağıtım anahtarları, kiracı değişimi ve ısıtma giderleri tek adımda.