Ocak ayında Anlage V'niz hazır.
Yılın her kira geliri ve ödenen her faturası kendi satırında duruyor — Savanika bunları kaydederken oraya yazıyor. İlkbaharda raporu satır satır Mein ELSTER'e aktarıyorsunuz. Ne fiş kutusu, ne tahmin.
Belgeden bir satır çıkar
- Mayısta ödenen usta faturası
- Satır 55 — tamamen indirilebilir
- Her ay ödenen kredi taksiti
- Satır 46 — yalnızca faiz
- Aralıkta ödenen ısıtma avansı
- Gelecek yıl — § 11 Abs. 2 S. 2 EStG
Bir yılda verilen onlarca kararın üçü. Hesaplamayı her tablo yapar — karar kayıt sırasında verilir. Satır numaraları resmî Anlage V 2025 formuna göredir.
Zaten attığınız üç adım
- 01
Hesap ekstresini aktarın
MT940, CAMT veya CSV. Yılın her ödemesi kendi SKR03 hesabına düşer — kira, sigorta, usta, faiz.
- 02
Faturayı ekleyin
Tutar, tarih ve kategori belgeden okunur. Belge kayda bağlı kalır — vergi dairesi sorarsa diye.
- 03
Satır zaten belli
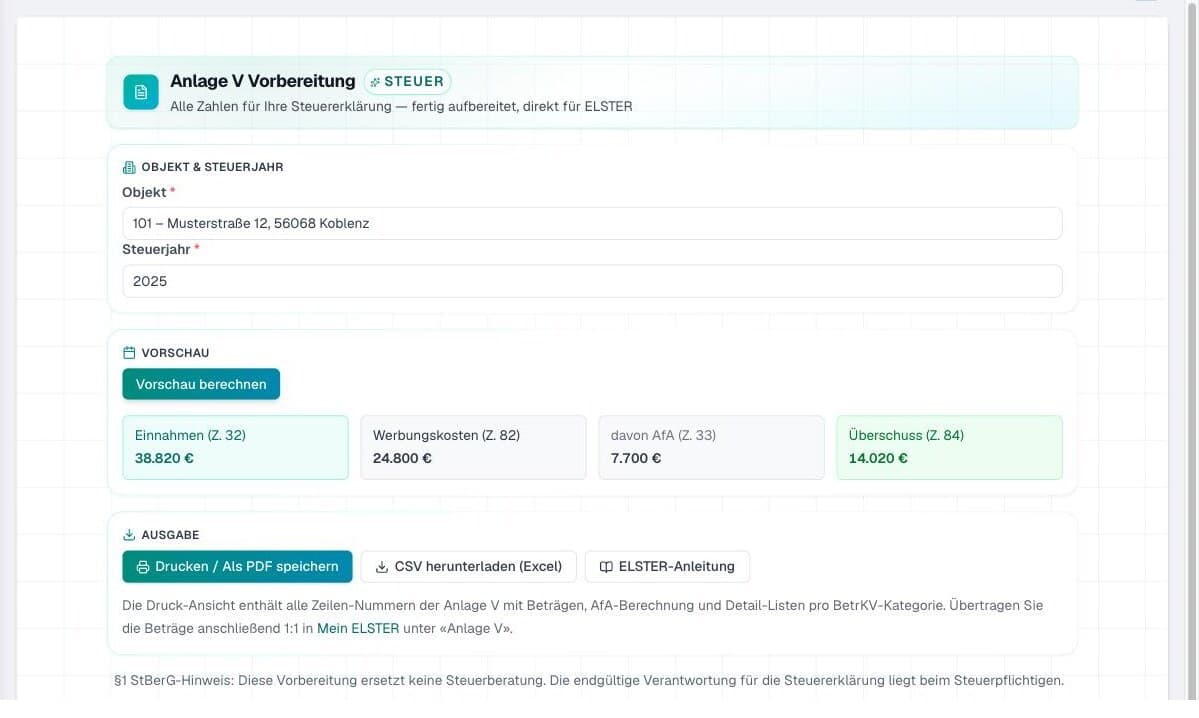
Her kayıt kendi Anlage V satırını taşır. Yıl sonunda: ekranda rapor, çıktı, mali müşavir için CSV.
Vergi beyannameniz zaten tuttuğunuz muhasebenin yan ürünü — mart ayında ikinci bir iş değil.
Kaydedilmeyen indirilemez de. Hesap işletim ücreti, posta, baca temizliği, kış hizmeti — elle doldururken önce küçük tutarlar kaybolur. Burada yılın hiçbir ödemesi kaybolmaz; hiçbir satıra oturmayan kalem, sessizce yutulmak yerine hesap ve tutarla birlikte uyarı olarak görünür.
Geçen vergi yılıyla başlayın.
Sonucu görmek için bir yıl boyunca kayıt tutmanız gerekmez. Geçen yılın hesap ekstrelerini aktarın, faturaları ekleyin — ve önünüzde zaten bildiğiniz bir yılın Anlage V'si olur. Kendi hesabınızla karşılaştırmak, sunabileceğimiz en dürüst sınav.
Bir yılın hesap ekstreleri sınırsız aktarılır. Tarifedeki belge kotası yalnızca faturaların yapay zekâ ile okunması için geçerlidir — Start tarifesinde ayda 20. Tam bir yıl için bu şu demek: ya okumayı iki aya yayarsınız ya da sonradan tamamlama için bir defalık kotayı birlikte kararlaştırırız. Kaç belge olduğunu kısaca yazın.
Geçen yılın ekstreleri
İnternet bankacılığından MT940, CAMT veya CSV — tek aktarım, yeniden yazmak yok.
Taşınmaz ve edinme maliyeti
Bir kez girilir: binanın alış bedeli, devir tarihi, amortisman oranı. Sonraki her yılın amortismanı bundan çıkar.
Rapora bakın
Gelirler, indirilebilir giderler, sonuç — satır numaralarıyla ve eksik veri uyarılarıyla.
Satır satır — ve her rakam bir kayıttan gelir
Türüne göre ayrılmış gelirler (satır 15, 18, 20, 26)
Daireler, diğer mekânlar, yansıtılan yan giderler, garaj ve otopark — ayrı tutulur, çünkü Anlage V bunları ayrı sorar.
Yalnızca gerçekten akan tutarlar (§ 11 EStG)
Tahsil–tediye esası: bir fatura ödendiği yılda sayılır. Açık kalemler dışarıda kalır. Yıl dönümü çevresindeki düzenli olarak tekrarlanan ödemeler ve § 82b EStDV uyarınca dağıtım için istisnalar geçerlidir.
Bakım mı iyileştirme mi — belge üzerinde karar
Onarım değil de modernizasyon yapıldıysa § 6 Abs. 1 Nr. 1a EStG uyarınca amortismana girer, satır 55'e değil. Karar kayıt sırasında verilir, ilkbaharda değil.
İki ilâ beş yıla yayma (§ 82b EStDV)
Özel mal varlığındaki konut binalarında büyük bakım giderleri yıllara yayılabilir. Savanika yıllık payı hesaplar ve 57–60. satırlarda gösterir — ilgili her yılda, takvime not düşmeden.
Yansıtılabilir (satır 73), yansıtılamaz (satır 76), kredi faizi (satır 46)
Bir yanda su, çöp, sigorta, asansör; diğer yanda yönetim, banka, danışmanlık. Kredide faiz sayılır — anapara ödemesi açıkça sayılmaz.
Doğrusal bina amortismanı (§ 7 Abs. 4 EStG)
Edinme yılında § 7 Abs. 1 S. 4 EStG uyarınca ay hassasiyetinde; kalan değer, bitiş yılı ve kontrol edebileceğiniz bir formülle.
Bu sayfadaki tüm satır numaraları resmî Anlage V 2025 formuna göredir (Eylül 2025 sürümü). Form her yıl yeniden yayımlanır ve numaralandırma kayar — başka bir vergi yılı için numaraları kendi formunuzdan karşılaştırın. Satır satır kılavuza bakın
Elle doldururken en sık yanlış giden şeyler
Satır 46'da anapara
Satır 46 kredi faizi içindir, taksitin tamamı için değil. Anapara payı indirilebilir gider değildir.
Peşin ödeme yanlış yılda
Belirleyici olan ödeme günüdür (§ 11 Abs. 2 EStG). Düzenli olarak tekrarlanan ödemeler için bir istisna geçerlidir: Ocak ayına ait ısıtma avansını aralığın son günlerinde havale eden kişi, içtihada göre bu tutarı ekonomik olarak ait olduğu yıla — yani ertesi yıla — kaydeder.
Edinmeye yakın harcamayı onarım saymak
Zilyetliğin, yararların ve risklerin geçişinden itibaren üç yıl içinde binanın edinme maliyetinin — arsa hariç, KDV'siz net tutarın — %15'inden fazlasını yatıran, bakım değil imal maliyeti yapmış olur: indirmek yerine amortismana tabi tutulur.
Piyasanın altında kiralama
Yerel piyasa kirasının %66'sı ve üzerindeki kiralarda giderler tam olarak indirilebilir. %50'nin altında ise kira zorunlu olarak bedelli ve bedelsiz kısma bölünür (§ 21 Abs. 2 EStG). İkisinin arasında, idari görüşe göre bir toplam fazla tahmini (Totalüberschussprognose) belirleyicidir — sonuç olumluysa indirim tam kalır. Yakınlarına kiralayanların bunu önceden netleştirmesi iyi olur.
Savanika'nın yapmadıkları
ELSTER'e gönderim yok
Vergi dairesine hiçbir şey göndermiyoruz. Tutarları Mein ELSTER'e kendiniz aktarırsınız — kılavuzumuzla, satır satır.
Vergi danışmanlığı yok
Savanika rakamları hazırlar, danışmanlık vermez — sınırı § 5 StBerG çizer. Tereddütlü durumlarda dosya bir mali müşavirlik bürosuna aittir; bir Lohnsteuerhilfeverein kira gelirlerinde yalnızca § 4 Nr. 11 StBerG sınırları içinde yardım edebilir.
Amortisman yalnızca doğrusal
§ 7 Abs. 4 EStG'ye göre doğrusal bina amortismanı uygulanmıştır. Azalan bakiye ve özel amortismanı şu an hesaplamıyoruz.
İlkbaharda her malik arıyor
Yönetim olarak gelir ve giderler için zaten hesap veriyorsunuz — § 666 BGB. Savanika aynı rakamları ayrıca malikin Anlage V için ihtiyaç duyduğu biçime getirir: taşınmaz ve vergi yılı bazında, yazdırmak için ya da CSV olarak, belgeleriyle birlikte.
Beyannameyi malik ya da mali müşaviri hazırlar. Siz rakam ve belge iletirsiniz, vergi danışmanlığı değil — § 5 StBerG sınırı sizin için de bizim için de geçerlidir.
Savanika ile Anlage V
Savanika mali müşavirin yerini alır mı?
Hayır. Savanika rakamlarınızı hazırlar — bu, § 5 StBerG anlamında yetkisiz vergi yardımı değildir. Üstlendiğimiz şey ön hazırlık: ayırmak, eşleştirmek, hesaplamak, belgelemek.
Savanika Anlage V'yi doğrudan ELSTER'e gönderebilir mi?
Hayır, gönderim arayüzümüz yok. Tutarları Mein ELSTER'e kendiniz girersiniz — kılavuzumuz her satırın nereye ait olduğunu gösterir.
Yeni başlıyorum. Geçen yılın Anlage V'sini alabilir miyim?
Evet, o yılın ekstreleri ve faturaları aktarılır aktarılmaz. Banka aktarımı MT940, CAMT ve CSV kabul eder ve sınırsızdır; sınırlı olan yalnızca faturaların yapay zekâ ile okunmasıdır (Start tarifesi: ayda 20). Tam bir yıl için okumayı iki aya yayarsınız — ya da bir defalık kotayı birlikte kararlaştırırız.
Savanika hangi amortismanı hesaplar?
§ 7 Abs. 4 EStG'ye göre doğrusal bina amortismanını, edinme yılında ay hassasiyetinde. Azalan bakiye ve özel amortisman uygulanmadı.
Büyük bir onarımda ne olur?
Ya satır 55'te tamamen indirirsiniz ya da § 82b EStDV uyarınca iki ilâ beş yıla eşit olarak yayarsınız — hüküm bir tutar sınırı öngörmez. Kural, özel mal varlığındaki konut binaları için geçerlidir. Yaymayı belge üzerinde seçersiniz, yıllık payı Savanika hesaplar.
Rapordaki tutarlar nereden geliyor?
Vergi yılının ödemelerinden — § 11 EStG uyarınca tahsil–tediye esası. Kaydedilmiş ama ödenmemiş fatura görünmez.
Bir kayıt hiçbir satıra uymazsa?
O zaman raporda hesap ve tutarla birlikte uyarı olarak yer alır. Hiçbir şey sessizce kaybolmaz — beyandan önce nerede açık kaldığını görürsünüz.
Anlage V hazırlığı yılda 90 €. Muhasebe, işletme gideri hesaplaması ve ihtar süreci aynı tarifeye dâhil. Fiyatları görün
Bir sonraki beyanname, siz aklınıza getirmeden hazır.
14 gün ücretsiz, kredi kartı yok. Geçen vergi yılıyla başlayın — sonucun ne olduğunu hemen görün.