في كانون الثاني يكون إقرار Anlage V جاهزًا.
كل إيجار وكل فاتورة مدفوعة خلال العام موجودة في سطرها الصحيح — لأن Savanika تضعها هناك لحظة القيد. في الربيع تنقل التقرير سطرًا بسطر إلى Mein ELSTER. بلا صندوق إيصالات وبلا تقديرات.
من المستند يخرج سطر
- فاتورة حرفي مدفوعة في أيار
- السطر 55 — يُخصم بالكامل
- قسط قرض شهري
- السطر 46 — الفوائد وحدها
- دفعة تدفئة مقدمة في كانون الأول
- السنة التالية — § 11 Abs. 2 S. 2 EStG
ثلاثة من عشرات القرارات في السنة. الحساب يجيده أي جدول — أما القرار فيُتخذ عند القيد. وأرقام السطور تتبع النموذج الرسمي Anlage V 2025.
ثلاث خطوات تقوم بها على أي حال
- 01
استيراد كشف الحساب
بصيغة MT940 أو CAMT أو CSV. كل دفعة في العام تصل إلى حسابها وفق SKR03 — الإيجار، التأمين، الحرفيون، الفوائد.
- 02
إضافة الفاتورة
يُقرأ المبلغ والتاريخ والفئة من المستند، ويبقى المستند مرفقًا بالقيد — تحسبًا لاستفسار مصلحة الضرائب.
- 03
السطر محدَّد سلفًا
كل قيد يحمل سطره في Anlage V. وفي نهاية العام: تقرير على الشاشة، نسخة للطباعة، وملف CSV للمستشار الضريبي.
إقرارك الضريبي ناتج جانبي للمحاسبة التي تمسكها أصلًا — لا عمل ثانٍ في آذار.
ما لا يُقيَّد لا يُخصم. رسوم الحساب والبريد ومنظف المداخن وخدمة الشتاء — المبالغ الصغيرة هي أول ما يضيع عند التعبئة اليدوية. هنا لا تضيع أي دفعة من دفعات العام، وما لا يناسب أي سطر يظهر كتنبيه مع الحساب والمبلغ بدل أن يختفي بصمت.
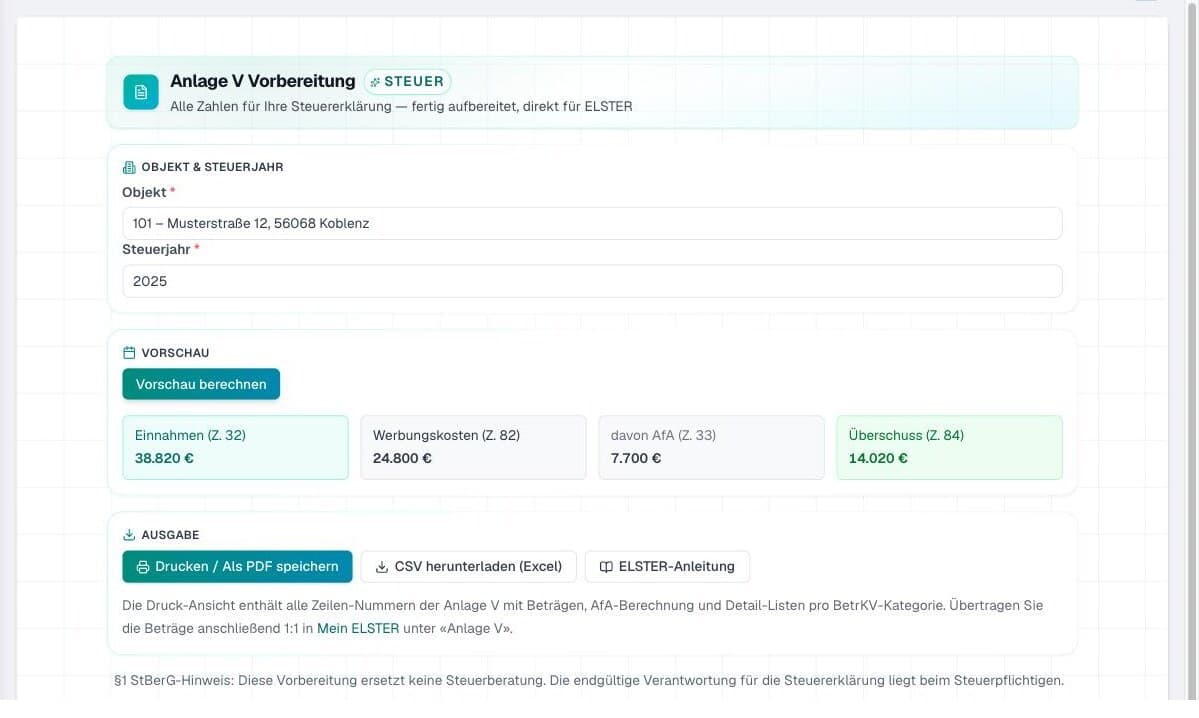
ابدأ بالسنة الضريبية الماضية.
لا حاجة لأن تمسك الدفاتر عامًا كاملًا لترى النتيجة. استورد كشوف حسابات العام الماضي، أضف الفواتير — وسيكون أمامك إقرار Anlage V لعام تعرفه سلفًا. مقارنته بحسابك أنت هي أصدق اختبار نستطيع تقديمه.
تُستورد كشوف حسابات سنة كاملة بلا حد. أما حصة المستندات في الباقة فتخص قراءة الفواتير بالذكاء الاصطناعي فقط — وفي باقة Start عشرون في الشهر. ولسنة كاملة يعني ذلك: إما أن توزّع القراءة على شهرين، وإما أن نتفق معك على حصة لمرة واحدة. اكتب لنا كم عدد المستندات تقريبًا.
كشوف حسابات العام الماضي
MT940 أو CAMT أو CSV من الخدمة المصرفية — استيراد واحد بلا إعادة إدخال.
العقار وتكلفة الاقتناء
يُدخل مرة واحدة: ثمن شراء المبنى، تاريخ التسليم، نسبة الإهلاك. ومنه يُحتسب إهلاك كل عام تالٍ.
اطّلع على التقرير
الإيرادات والنفقات القابلة للخصم والفائض — مع أرقام السطور وتنبيهات عند نقص البيانات.
سطرًا بسطر — وكل رقم يأتي من قيد
إيرادات مفصولة حسب النوع (السطور 15 و18 و20 و26)
الشقق والمساحات الأخرى والنفقات الجانبية المُعاد تحميلها والمرائب والمواقف — مفصولة، لأن النموذج يسأل عنها منفصلة.
ما تحرّك فعلًا فقط (§ 11 EStG)
مبدأ القبض والدفع: تُحسب الفاتورة في السنة التي دُفعت فيها. البنود المفتوحة تبقى خارجًا. وثمة استثناءات للمدفوعات المتكررة بانتظام حول رأس السنة وللتوزيع وفق § 82b EStDV.
صيانة أم تحسين — يُقرَّر على المستند
ما جرى تحديثه لا إصلاحه يدخل في الإهلاك وفق § 6 Abs. 1 Nr. 1a EStG لا في السطر 55. والقرار يُتخذ عند القيد لا في الربيع.
التوزيع على سنتين إلى خمس (§ 82b EStDV)
يجوز توزيع نفقات الصيانة الكبيرة على المباني السكنية المملوكة ضمن الأصول الخاصة. تحسب Savanika الحصة السنوية وتُظهرها في السطور 57–60 — في كل سنة معنية، بلا تذكير في التقويم.
قابل لإعادة التحميل (السطر 73)، غير قابل (السطر 76)، فوائد القروض (السطر 46)
الماء والنفايات والتأمين والمصعد من جهة؛ الإدارة والبنك والاستشارات من جهة أخرى. في القرض تُحسب الفوائد — لا أقساط أصل الدين.
إهلاك خطي للمبنى (§ 7 Abs. 4 EStG)
بدقة شهرية في سنة الاقتناء وفق § 7 Abs. 1 S. 4 EStG، مع القيمة المتبقية وسنة الانتهاء وصيغة يمكنك مراجعتها.
تتبع جميع أرقام السطور في هذه الصفحة النموذج الرسمي Anlage V 2025 (إصدار سبتمبر 2025). ويصدر النموذج من جديد كل سنة فتتغير الأرقام معه — ولسنة ضريبية أخرى قارن الأرقام بنموذجك أنت. اطّلع على دليل السطور
ما يقع فيه الناس غالبًا عند التعبئة اليدوية
أصل الدين في السطر 46
السطر 46 للفوائد لا للقسط كاملًا. حصة أصل الدين ليست نفقة قابلة للخصم.
دفعة مقدمة في السنة الخطأ
العبرة بيوم الدفع (§ 11 Abs. 2 EStG). وللمدفوعات المتكررة بانتظام استثناء: من يحوّل دفعة التدفئة المقدَّمة عن يناير في الأيام الأخيرة من ديسمبر يقيّدها بحسب اجتهاد القضاء في السنة التي تعود إليها اقتصاديًا — أي في السنة التالية.
نفقات قريبة من الاقتناء تُعدّ إصلاحًا
من يستثمر خلال ثلاث سنوات من انتقال الحيازة والمنافع والمخاطر أكثر من 15 % من تكلفة اقتناء المبنى — صافية بلا ضريبة قيمة مضافة وبلا الأرض — تكون لديه تكاليف إنتاج لا صيانة: تُهلَك ولا تُخصم.
تأجير بأقل من سعر السوق
اعتبارًا من 66 % من الإيجار السائد محليًا يبقى خصم النفقات المهنية كاملًا. ودون 50 % يُقسَّم التأجير إلزاميًا إلى جزء بمقابل وآخر بلا مقابل (§ 21 Abs. 2 EStG). أما بين النسبتين فيحسم الأمر — بحسب موقف الإدارة المالية، لا بحسب نص القانون — تقدير الفائض الإجمالي المتوقَّع (Totalüberschussprognose): فإن جاء موجبًا بقي الخصم كاملًا. ومن يؤجّر لأقاربه يُستحسن أن يوضّح ذلك مسبقًا.
ما لا تفعله Savanika
لا إرسال إلى ELSTER
لا نرسل شيئًا إلى مصلحة الضرائب. تنقل المبالغ بنفسك إلى Mein ELSTER — بدليلنا، سطرًا بسطر.
لا استشارات ضريبية
تُعدّ Savanika الأرقام ولا تقدّم استشارة — والحدّ يرسمه § 5 StBerG. وعند وجود شك فمكان المسألة مكتب استشارات ضريبية؛ أما Lohnsteuerhilfeverein فلا يجوز له المساعدة في إيرادات الإيجار إلا ضمن حدود § 4 Nr. 11 StBerG.
الإهلاك الخطي فقط
الإهلاك الخطي للمبنى وفق § 7 Abs. 4 EStG منفَّذ. أما الإهلاك المتناقص والإهلاك الخاص فلا نحسبهما حاليًا.
في الربيع يتصل كل مالك
أنتم كإدارة تقدّمون أصلًا كشف حساب بالإيرادات والنفقات — § 666 BGB. وSavanika تضع الأرقام نفسها في الصيغة التي يحتاجها المالك لإقرار Anlage V: لكل عقار وسنة ضريبية، للطباعة أو بصيغة CSV، ومعها المستندات.
الإقرار يعدّه المالك أو مستشاره الضريبي. أنتم تسلّمون أرقامًا ومستندات لا استشارة ضريبية — وحدّ § 5 StBerG يسري عليكم كما يسري علينا.
Anlage V مع Savanika
هل تحلّ Savanika محل المستشار الضريبي؟
لا. تُعدّ Savanika أرقامك — وهذا ليس مساعدة غير مصرَّح بها في الشؤون الضريبية بمفهوم § 5 StBerG. ما نتولاه هو العمل التحضيري: الفرز والتخصيص والحساب والتوثيق.
هل ترسل Savanika إقرار Anlage V إلى ELSTER مباشرة؟
لا، ليست لدينا واجهة إرسال. تُدخل المبالغ بنفسك في Mein ELSTER — ودليلنا يبيّن لكل سطر موضعه.
أنا في البداية. هل أحصل على Anlage V للعام الماضي؟
نعم، حالما تُستورد كشوف الحسابات وفواتير تلك السنة. الاستيراد المصرفي يقبل MT940 وCAMT وCSV وهو بلا حد؛ المحدود هو قراءة الفواتير بالذكاء الاصطناعي فقط (باقة Start: عشرون شهريًا). ولسنة كاملة توزّع القراءة على شهرين — أو نتفق على حصة لمرة واحدة.
أي إهلاك تحسبه Savanika؟
الإهلاك الخطي للمبنى وفق § 7 Abs. 4 EStG، وبدقة شهرية في سنة الاقتناء. أما المتناقص والخاص فغير منفَّذين.
ماذا يحدث في حال إصلاح كبير؟
إما أن تخصمه كاملًا في السطر 55 أو توزّعه بالتساوي على سنتين إلى خمس وفق § 82b EStDV — والنص لا يعرف حدًّا للمبلغ. وهو يسري على المباني السكنية ضمن الأصول الخاصة. تختار التوزيع على المستند، وتحسب Savanika الحصة السنوية.
من أين تأتي المبالغ في التقرير؟
من مدفوعات السنة الضريبية — مبدأ القبض والدفع وفق § 11 EStG. والفاتورة المقيَّدة غير المدفوعة لا تظهر.
وماذا لو لم يناسب قيدٌ أي سطر؟
يظهر عندئذٍ كتنبيه في التقرير مع الحساب والمبلغ. لا شيء يختفي بصمت — وقبل التقديم ترى أين بقي شيء معلّقًا.
تحضير Anlage V يكلّف 90 € في السنة. المحاسبة وتسوية النفقات الجانبية ونظام الإنذارات مشمولة في الباقة نفسها. عرض الأسعار
الإقرار التالي جاهز قبل أن تفكر فيه.
14 يومًا مجانًا وبلا بطاقة ائتمان. ابدأ بالسنة الضريبية الماضية — وسترى فورًا ما الذي يخرج في النهاية.