W styczniu Anlage V jest już gotowa.
Każdy czynsz i każda zapłacona faktura roku stoi już w swoim wierszu — Savanika wpisuje je tam przy księgowaniu. Wiosną przenosisz raport wiersz po wierszu do Mein ELSTER. Bez pudełka z paragonami i bez szacowania.
Z dokumentu powstaje wiersz
- Faktura fachowca, zapłacona w maju
- Wiersz 55 — odliczany w całości
- Rata kredytu, co miesiąc
- Wiersz 46 — tylko odsetki
- Zaliczka na ogrzewanie w grudniu
- Następny rok — § 11 Abs. 2 S. 2 EStG
Trzy z dziesiątek decyzji w ciągu roku. Liczyć potrafi każdy arkusz — decyduje się przy księgowaniu. Numery wierszy odpowiadają urzędowemu formularzowi Anlage V 2025.
Trzy kroki, które i tak wykonujesz
- 01
Wczytaj wyciąg bankowy
MT940, CAMT albo CSV. Każda płatność roku trafia na swoje konto SKR03 — czynsz, ubezpieczenie, rzemieślnicy, odsetki.
- 02
Dodaj fakturę
Kwota, data i kategoria są odczytywane z dokumentu. Dokument zostaje przy zapisie — na wypadek pytania z urzędu.
- 03
Wiersz jest już ustalony
Każdy zapis niesie ze sobą swój wiersz Anlage V. Na koniec roku: raport na ekranie, wydruk, CSV dla biura podatkowego.
Twoje zeznanie podatkowe jest produktem ubocznym księgowości, którą i tak prowadzisz — nie drugą pracą w marcu.
Czego nie zaksięgowano, tego się nie odliczy. Opłaty bankowe, znaczki, kominiarz, odśnieżanie — przy ręcznym wypełnianiu najpierw giną małe kwoty. Tutaj nie ginie żadna płatność roku, a to, co nie pasuje do żadnego wiersza, pojawia się jako wskazówka z kontem i kwotą, zamiast zniknąć po cichu.
Zacznij od ubiegłego roku podatkowego.
Nie musisz księgować przez rok, żeby zobaczyć wynik. Wczytaj wyciągi z ubiegłego roku, dodaj faktury — i masz przed sobą Anlage V za rok, który już znasz. Porównanie z własnym wyliczeniem to najuczciwsza próba, jaką możemy zaproponować.
Wyciągi bankowe z całego roku wczytujesz bez ograniczeń. Limit dokumentów w taryfie dotyczy wyłącznie odczytu faktur przez SI — w taryfie Start to 20 miesięcznie. Dla całego rocznika oznacza to: albo rozkładasz odczyt na dwa miesiące, albo ustalamy z tobą jednorazowy limit na nadrobienie zaległości. Napisz nam krótko, o ilu dokumentach mowa.
Wyciągi z ubiegłego roku
MT940, CAMT albo CSV z bankowości internetowej — jeden import, bez przepisywania.
Nieruchomość i koszt nabycia
Wpisywane raz: cena budynku, data przekazania, stawka amortyzacji. Z tego wynika odpis na każdy kolejny rok.
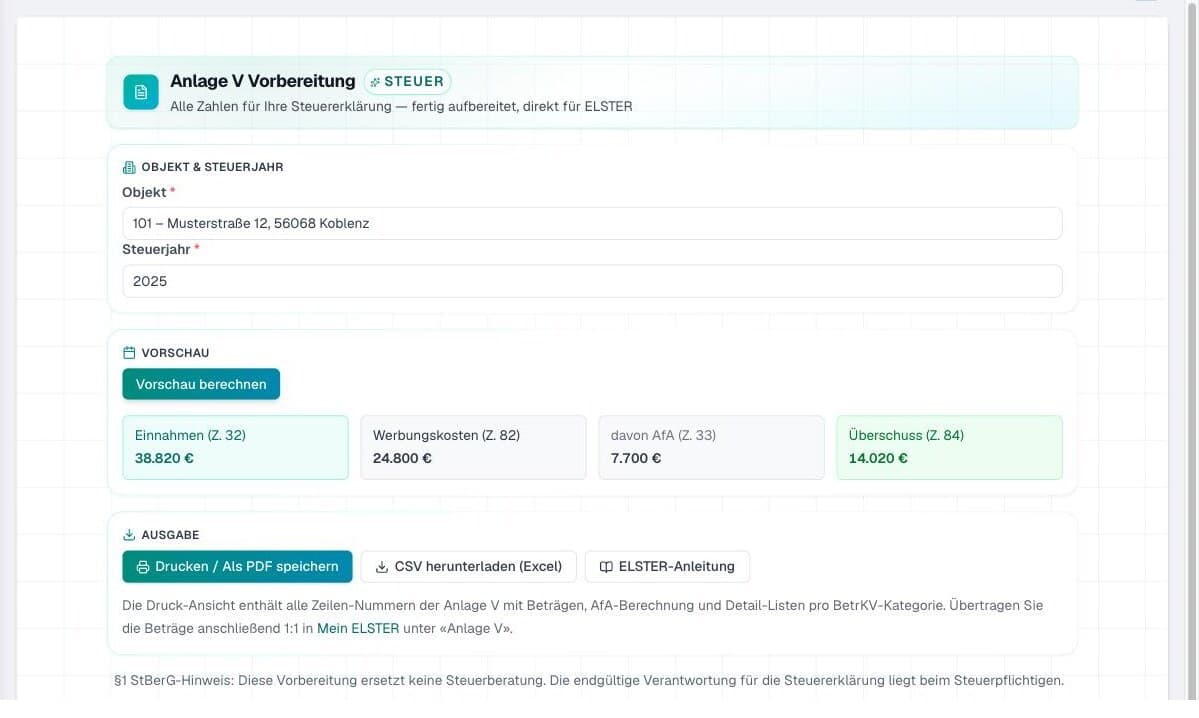
Zobacz raport
Przychody, koszty uzyskania, nadwyżka — z numerami wierszy i wskazówkami tam, gdzie brakuje danych.
Wiersz po wierszu — a każda liczba pochodzi z zapisu
Przychody rozdzielone według rodzaju (wiersze 15, 18, 20, 26)
Mieszkania, inne pomieszczenia, rozliczone koszty dodatkowe, garaże i miejsca postojowe — osobno, bo formularz pyta o nie osobno.
Tylko to, co faktycznie przepłynęło (§ 11 EStG)
Zasada kasowa wpływów i wydatków: faktura liczy się w roku, w którym została zapłacona. Pozycje nieopłacone zostają poza rozliczeniem. Wyjątki obowiązują dla regularnie powtarzających się płatności na przełomie roku oraz dla rozłożenia kosztów według § 82b EStDV.
Remont czy ulepszenie — rozstrzygane na dokumencie
To, co zmodernizowano zamiast naprawić, zgodnie z § 6 Abs. 1 Nr. 1a EStG idzie w amortyzację, a nie do wiersza 55. Decyzja zapada przy księgowaniu, nie wiosną.
Rozłożenie na dwa do pięciu lat (§ 82b EStDV)
Większe nakłady na utrzymanie budynków mieszkalnych w majątku prywatnym można rozłożyć. Savanika liczy część roczną i wykazuje ją w wierszach 57–60 — w każdym objętym roku, bez wpisu w kalendarzu.
Rozliczalne (wiersz 73), nierozliczalne (wiersz 76), odsetki od kredytu (wiersz 46)
Woda, śmieci, ubezpieczenie, winda z jednej strony; zarząd, bank, doradztwo z drugiej. Przy kredycie liczą się odsetki — spłata kapitału wyraźnie nie.
Liniowa amortyzacja budynku (§ 7 Abs. 4 EStG)
W roku nabycia co do miesiąca zgodnie z § 7 Abs. 1 S. 4 EStG, z wartością pozostałą, rokiem zakończenia i wzorem, który możesz sprawdzić.
Wszystkie numery wierszy na tej stronie odpowiadają urzędowemu formularzowi Anlage V 2025 (wersja z września 2025). Formularz jest wydawany co roku na nowo, a numeracja się przesuwa — dla innego roku podatkowego proszę porównać numery z własnym drukiem. Zobacz przewodnik po wierszach
Co najczęściej idzie źle przy ręcznym wypełnianiu
Spłata kapitału w wierszu 46
W wierszu 46 są odsetki, a nie cała rata. Część kapitałowa nie jest kosztem uzyskania.
Zaliczka w niewłaściwym roku
Decyduje dzień zapłaty (§ 11 Abs. 2 EStG). Dla regularnie powtarzających się płatności obowiązuje wyjątek: kto zaliczkę na ogrzewanie za styczeń przelewa w ostatnich dniach grudnia, ten zgodnie z orzecznictwem księguje ją w roku, do którego należy ona gospodarczo — czyli w roku następnym.
Nakład zbliżony do nabycia jako remont
Kto w ciągu trzech lat od przejścia posiadania, pożytków i ciężarów zainwestuje ponad 15 % kosztów nabycia budynku — netto, bez gruntu — ma koszty wytworzenia, a nie utrzymania: do amortyzacji, nie do odliczenia.
Najem poniżej stawki rynkowej
Od 66 % lokalnego czynszu porównawczego koszty uzyskania przychodu odliczane są w pełnej wysokości. Poniżej 50 % najem jest obowiązkowo dzielony na część odpłatną i nieodpłatną (§ 21 Abs. 2 EStG). W przedziale pomiędzy — zgodnie ze stanowiskiem administracji skarbowej — rozstrzyga prognoza całkowitej nadwyżki (Totalüberschussprognose); jeśli wypadnie dodatnio, odliczenie pozostaje pełne. Kto wynajmuje bliskim, lepiej niech sprawdzi to wcześniej.
Czego Savanika nie robi
Brak wysyłki do ELSTER
Nie wysyłamy niczego do urzędu skarbowego. Kwoty przenosisz do Mein ELSTER sam — z naszym przewodnikiem, wiersz po wierszu.
Brak doradztwa podatkowego
Savanika przygotowuje liczby i nie doradza — granicę wyznacza § 5 StBerG. W razie wątpliwości sprawa należy do kancelarii doradcy podatkowego; Lohnsteuerhilfeverein może przy dochodach z najmu pomagać tylko w granicach § 4 Nr. 11 StBerG.
Amortyzacja tylko liniowa
Liniowa amortyzacja budynku według § 7 Abs. 4 EStG jest wdrożona. Degresywnej i specjalnej obecnie nie liczymy.
Wiosną dzwoni każdy właściciel
Jako zarządca i tak rozliczasz się z przychodów i wydatków — § 666 BGB. Savanika dodatkowo nadaje tym samym liczbom kształt, którego właściciel potrzebuje do Anlage V: dla nieruchomości i roku podatkowego, do wydruku albo jako CSV, z dokumentami przy nich.
Zeznanie sporządza właściciel albo jego doradca podatkowy. Przekazujesz liczby i dokumenty, a nie doradztwo podatkowe — granica § 5 StBerG obowiązuje ciebie tak samo jak nas.
Anlage V w savanice
Czy Savanika zastępuje doradcę podatkowego?
Nie. Savanika przygotowuje twoje liczby — nie jest to nieuprawniona pomoc w sprawach podatkowych w rozumieniu § 5 StBerG. Przejmujemy pracę przygotowawczą: segregowanie, przyporządkowanie, liczenie, udokumentowanie.
Czy Savanika wyśle Anlage V wprost do ELSTER?
Nie, nie mamy interfejsu wysyłki. Kwoty wpisujesz w Mein ELSTER sam — nasz przewodnik pokazuje dla każdego wiersza, dokąd należy.
Dopiero zaczynam. Czy dostanę Anlage V za ubiegły rok?
Tak, gdy tylko wczytasz wyciągi i faktury tego roku. Import bankowy przyjmuje MT940, CAMT i CSV i nie jest ograniczony; ograniczony jest tylko odczyt faktur przez SI (taryfa Start: 20 miesięcznie). Dla całego rocznika rozkładasz odczyt na dwa miesiące — albo ustalamy jednorazowy limit.
Jaką amortyzację liczy Savanika?
Liniową amortyzację budynku według § 7 Abs. 4 EStG, w roku nabycia co do miesiąca. Degresywna i specjalna nie są wdrożone.
Co z większą naprawą?
Odliczasz ją w całości w wierszu 55 albo rozkładasz równomiernie na dwa do pięciu lat według § 82b EStDV — przepis nie zna granicy kwotowej. Dotyczy on budynków mieszkalnych w majątku prywatnym. Rozłożenie ustawiasz na dokumencie, część roczną liczy Savanika.
Skąd biorą się kwoty w raporcie?
Z płatności roku podatkowego — zasada kasowa według § 11 EStG. Faktura zaksięgowana, ale niezapłacona, nie pojawia się.
A jeśli zapis nie pasuje do żadnego wiersza?
Wtedy trafia do raportu jako wskazówka z kontem i kwotą. Nic nie znika po cichu — przed złożeniem widzisz, gdzie coś jest jeszcze otwarte.
Przygotowanie Anlage V kosztuje 90 € rocznie. Księgowość, rozliczenie kosztów eksploatacyjnych i windykacja są w tej samej taryfie. Zobacz cennik
Następne zeznanie jest gotowe, zanim o nim pomyślisz.
14 dni bezpłatnie, bez karty. Zacznij od ubiegłego roku podatkowego — od razu zobaczysz, co wychodzi na końcu.